Ratgeber
EÜR im Nebengewerbe und als Student: Was Du wissen musst
Ja, auch für ein kleines Nebengewerbe machst Du eine EÜR: Du ziehst Deine Betriebsausgaben von den Betriebseinnahmen ab und erhältst den Gewinn. Dieser Gewinn kommt zu Deinem Gehalt oder anderen Einkünften hinzu und wird mit Deinem persönlichen Steuersatz versteuert (§ 2 EStG). Die EÜR gibst Du als Formular „Anlage EÜR“ zusammen mit Deiner Einkommensteuererklärung elektronisch über ELSTER ab (§ 60 Abs. 4 EStDV). Liegt Dein gesamtes Einkommen unter dem Grundfreibetrag von 12.348 € (2026), zahlst Du darauf keine Einkommensteuer.
Die wichtigsten Grenzen für 2026 auf einen Blick
| Was | Grenze 2026 | Wofür |
|---|---|---|
| Grundfreibetrag | 12.348 € im Jahr | bis hier keine Einkommensteuer |
| Härteausgleich | 410 € im Jahr | Nebeneinkünfte neben Arbeitslohn bleiben praktisch steuerfrei |
| Familienversicherung | 565 € im Monat | Gesamteinkommen, bei Selbstständigen der Gewinn |
| Gewerbesteuer-Freibetrag | 24.500 € im Jahr | Gewerbeertrag von Einzelunternehmern |
Die Quellen zu jeder Zahl findest Du in den Abschnitten unten.
Musst Du im Nebengewerbe eine EÜR machen?
Ja. Sobald Du ein Gewerbe angemeldet hast oder freiberuflich arbeitest, ermittelst Du einen Gewinn. Wer nicht zur Buchführung verpflichtet ist, darf dafür die Einnahmen-Überschuss-Rechnung nutzen (§ 4 Abs. 3 EStG). Für ein Nebengewerbe trifft das praktisch immer zu: Gewerbetreibende müssen Bücher erst ab einem Jahresumsatz von mehr als 800.000 € oder einem Gewinn von mehr als 80.000 € führen, und auch dann erst, wenn das Finanzamt sie dazu auffordert (§ 141 AO, Stand 2026).
Eine Mindestgrenze für die EÜR gibt es nicht. Auch wer im Jahr nur 400 € mit selbst gestrickten Mützen einnimmt, weist den Gewinn in einer EÜR aus, sobald er eine Steuererklärung abgibt. Wann Du dazu verpflichtet bist, steht weiter unten. Ob Du Deine Tätigkeit Nebengewerbe oder Kleingewerbe nennst, spielt für die EÜR keine Rolle.
Die Rechnung selbst ist einfach:
- Betriebseinnahmen: alles, was Kunden Dir im Jahr für Deine Arbeit oder Deine Ware bezahlt haben.
- Betriebsausgaben: alles, was Du im Jahr für das Gewerbe bezahlt hast, etwa Material, Software oder Versand.
- Gewinn oder Verlust: Einnahmen minus Ausgaben.
Entscheidend ist der Tag, an dem das Geld fließt (§ 11 EStG). Schreibst Du eine Rechnung im Dezember und der Kunde überweist im Januar, zählt die Einnahme zum neuen Jahr.
Was hat die EÜR mit der Kleinunternehmerregelung zu tun?
Die beiden Begriffe gehören zu zwei verschiedenen Steuern. Die EÜR ermittelt Deinen Gewinn für die Einkommensteuer. Die Kleinunternehmerregelung nach § 19 UStG betrifft nur die Umsatzsteuer: Als Kleinunternehmer stellst Du Rechnungen ohne Umsatzsteuer aus.
Deshalb machst Du auch als Kleinunternehmer eine EÜR. Der Unterschied liegt in den Beträgen: Du rechnest einfach mit dem, was tatsächlich geflossen ist. Die Umsatzsteuer, die auf Deinen Einkäufen steht, bekommst Du nicht vom Finanzamt zurück, sie gehört deshalb zur Ausgabe dazu (§ 9b EStG).
Wann Du kein Kleinunternehmer mehr bist, steht im Artikel Kleinunternehmergrenze überschritten: Was passiert jetzt?.
Beispiel: die EÜR eines Nebengewerbes
Timo studiert Maschinenbau und verkauft nebenbei Ersatzteile und Halterungen aus dem 3D-Drucker über eine Verkaufsplattform. Er ist Kleinunternehmer und hat kein Gehalt. Für 2026 sieht seine EÜR so aus:
| Position | Betrag |
|---|---|
| Betriebseinnahmen aus Verkäufen | 6.000 € |
| Filament und Ersatzdüsen | − 1.300 € |
| Software für Konstruktion und Slicer | − 300 € |
| Plattformgebühren und Versand | − 500 € |
| Summe der Betriebsausgaben | − 2.100 € |
| Gewinn | 3.900 € |
Den 3D-Drucker hat Timo schon im Vorjahr gekauft. Wie größere Anschaffungen in die EÜR eingehen, folgt in einem eigenen Artikel.
Was die 3.900 € für Timo bedeuten, steht in den nächsten Abschnitten: für die Einkommensteuer, die Familienversicherung und das BAföG.
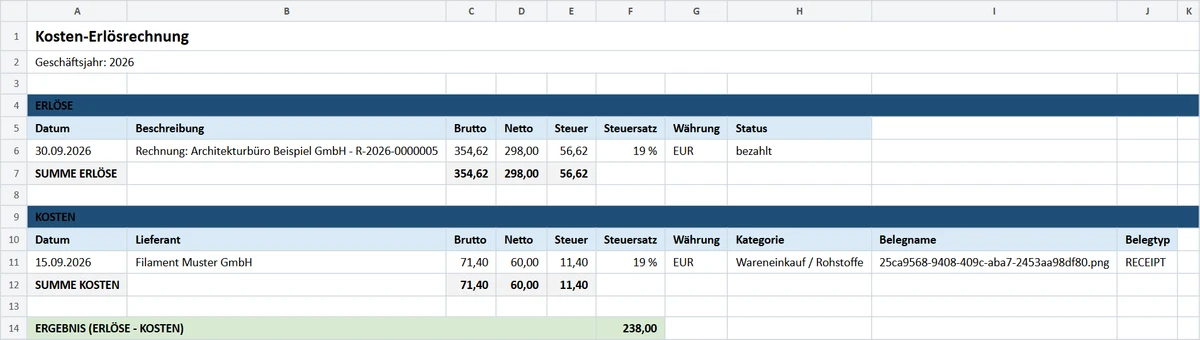
In Intiqore entsteht diese Aufstellung aus den Rechnungen, die Du schreibst, und den Belegen, die Du hochlädst. Die Auswertung als Kosten-Erlösrechnung zeigt Erlöse, Kosten und das Ergebnis untereinander:
Wie wird der Gewinn neben dem Gehalt versteuert?
Für den Gewinn aus dem Nebengewerbe gibt es keinen eigenen Steuersatz. Das Finanzamt zählt ihn mit Deinen übrigen Einkünften zusammen und berechnet die Einkommensteuer auf die Summe. Hast Du schon ein Gehalt, trifft jeder Euro Gewinn deshalb auf Deinen Grenzsteuersatz, also den Satz, mit dem Dein zuletzt verdienter Euro besteuert wird.
Ein Beispiel mit Gehalt: Angenommen, Timo wäre angestellt und läge mit seinem Gehalt bei einem Grenzsteuersatz von 30 %. Dann kosten ihn 3.900 € Gewinn ungefähr 1.170 € Einkommensteuer, dazu gegebenenfalls Kirchensteuer. Die 30 % sind eine Annahme. Deinen eigenen Grenzsteuersatz kannst Du mit dem Steuerbescheid des Vorjahres und einem Einkommensteuer-Rechner ermitteln.
Für sehr kleine Nebeneinkünfte gibt es eine Erleichterung, den Härteausgleich (§ 46 Abs. 3 EStG). Betragen Deine Einkünfte neben dem Arbeitslohn höchstens 410 € im Jahr, zieht das Finanzamt sie wieder ab, sie bleiben also praktisch steuerfrei. Zwischen 410 € und 820 € schrumpft dieser Abzug Schritt für Schritt, ab 820 € zählen die Einkünfte voll (§ 70 EStDV). Die Erleichterung gibt es nur, wenn Du daneben Arbeitslohn beziehst.
Für die Steuererklärung mit Nebengewerbe gilt: Ob Du eine abgeben musst, hängt von Deiner Situation ab. Als Angestellter bist Du dazu verpflichtet, sobald Deine Nebeneinkünfte über 410 € im Jahr liegen (§ 46 Abs. 2 Nr. 1 EStG). Hast Du keinen Arbeitslohn, etwa als Studentin oder Student, beginnt die Pflicht erst, wenn Deine gesamten Einkünfte über dem Grundfreibetrag liegen (§ 56 EStDV). Fordert Dich das Finanzamt zur Abgabe auf, musst Du in jedem Fall abgeben (§ 149 AO).
EÜR als Student: Steuer, Familienversicherung und BAföG
Für Studierende ist die Einkommensteuer oft das kleinste Thema. Wichtiger sind die Krankenversicherung und das BAföG, weil dort andere Grenzen gelten.
Einkommensteuer: der Grundfreibetrag
Bis zum Grundfreibetrag fällt keine Einkommensteuer an. Er liegt 2026 bei 12.348 €, für 2025 bei 12.096 € (§ 32a EStG). Timo hat außer seinem Gewinn von 3.900 € keine Einkünfte und zahlt deshalb für 2026 keine Einkommensteuer. Zu einer Steuererklärung ist er nicht verpflichtet, solange das Finanzamt ihn nicht dazu auffordert. Gibt er eine ab, freiwillig oder auf Aufforderung, gehört die Anlage EÜR dazu.
Familienversicherung: die Einkommensgrenze
Bist Du über Deine Eltern gesetzlich familienversichert, darf Dein Gesamteinkommen 2026 höchstens 565 € im Monat betragen, 2025 waren es 535 € (vdek, Familienversicherung). Bei Selbstständigen zählt dafür der Gewinn, nicht der Umsatz (§ 16 SGB IV). Timos 3.900 € Gewinn entsprechen 325 € im Monat, er liegt also darunter.
Wird Deine selbstständige Tätigkeit hauptberuflich, endet die Familienversicherung unabhängig vom Einkommen (§ 10 SGB V). Verbindlich entscheidet das Deine Krankenkasse. Frag dort nach, bevor Dein Gewinn in die Nähe der Grenze kommt.
BAföG: Gewinn ist Einkommen
Beziehst Du BAföG, zählt der Gewinn aus dem Nebengewerbe als Einkommen und kann auf die Förderung angerechnet werden (§ 21 BAföG). Wie viel davon anrechnungsfrei bleibt, legt das BAföG-Amt nach den Freibeträgen fest, die für Deinen Bewilligungszeitraum gelten. Gib Deine Einkünfte im Antrag an und lass Dir die Anrechnung vom Amt bestätigen.
Fällt im Nebengewerbe Gewerbesteuer an?
Für Einzelunternehmer gibt es bei der Gewerbesteuer einen Freibetrag von 24.500 € im Jahr (§ 11 GewStG, Stand 2026). Liegt Dein Gewerbeertrag darunter, zahlst Du keine Gewerbesteuer. Für die meisten Nebengewerbe ist das Thema damit erledigt.
Freiberufler, etwa Übersetzerinnen, Journalisten oder Nachhilfelehrerinnen, zahlen gar keine Gewerbesteuer, weil sie kein Gewerbe betreiben. Eine EÜR machen sie trotzdem.
Welche Ausgaben kannst Du abziehen?
Abziehbar sind grundsätzlich alle Ausgaben, die durch Dein Nebengewerbe veranlasst sind (§ 4 Abs. 4 EStG). Für einige Posten, etwa Geschenke an Kunden oder Geschäftsessen, gelten Grenzen. Typisch im Nebengewerbe sind:
- Material und Wareneinkauf
- Software und Abos, die Du für die Arbeit nutzt
- Gebühren von Verkaufsplattformen und Zahlungsdiensten
- Porto und Verpackung
- der betriebliche Anteil Deiner Handy- und Internetkosten
- Fachliteratur und Weiterbildung zu Deinem Gewerbe
Für jede Ausgabe brauchst Du einen Beleg. Fehlt einer, hilft der Artikel Beleg verloren: Was kannst Du als Selbstständiger tun?. Wie lange Du Belege aufheben musst, steht in Aufbewahrungsfristen: Wie lange musst Du Rechnungen und Belege aufheben?.
Teurere Anschaffungen wie eine Maschine gehen nicht immer im Jahr des Kaufs komplett in die EÜR. Kostet ein Gerät mehr als 800 € ohne Umsatzsteuer, verteilst Du die Kosten in der Regel über mehrere Jahre (§ 6 Abs. 2 EStG). Für Computer und Software gilt eine Ausnahme: Hier darfst Du eine Nutzungsdauer von einem Jahr ansetzen, ein Laptop geht also meist schon im Kaufjahr voll in die EÜR ein (BMF-Schreiben zur Nutzungsdauer von Computern).
Bis wann musst Du die Steuererklärung abgeben?
Bist Du zur Abgabe verpflichtet, läuft die Frist für die Steuererklärung 2026 bis zum 2. August 2027, weil der 31. Juli 2027 ein Samstag ist (§ 149 Abs. 2 AO, § 108 Abs. 3 AO). Mit Steuerberater oder Lohnsteuerhilfeverein hast Du bis zum 29. Februar 2028 Zeit. Für die Erklärung 2025 ist die Frist ohne Berater am 31. Juli 2026 abgelaufen, mit Berater gilt sie noch bis zum 1. März 2027.
Musst Du keine Erklärung abgeben, kannst Du sie freiwillig bis zu vier Jahre rückwirkend einreichen. Das lohnt sich vor allem bei einem Verlust, wie der übernächste Abschnitt zeigt.
Gibst Du eine Pflichterklärung zu spät ab, kann das Finanzamt einen Verspätungszuschlag festsetzen. Kommt sie mehr als 14 Monate nach Jahresende, wird der Zuschlag in der Regel fällig, mindestens 25 € für jeden angefangenen Monat (§ 152 AO).
Was passiert, wenn Du Verlust machst?
Gerade im ersten Jahr sind die Ausgaben oft höher als die Einnahmen. Dieser Verlust mindert Deine übrigen Einkünfte, etwa Dein Gehalt, und damit Deine Steuer (§ 2 Abs. 3 EStG).
Hast Du keine anderen Einkünfte, kannst Du den Verlust in spätere Jahre mitnehmen und dort mit Gewinnen oder Deinem ersten Gehalt verrechnen (§ 10d EStG). Dafür reichst Du für das Verlustjahr eine Steuererklärung ein, auch wenn Du dazu nicht verpflichtet bist. Nur so stellt das Finanzamt den Verlust fest.
Machst Du über viele Jahre nur Verluste und ist kein Gewinn in Sicht, kann das Finanzamt die Tätigkeit als Liebhaberei einstufen. Dann zählen die Verluste nicht mehr. Entscheidend ist, ob Du auf Dauer Gewinn erzielen willst und Dein Geschäft auch so führst.
So erstellst Du Deine EÜR Schritt für Schritt
- Rechnungen und Belege des Jahres sammeln. Ausgangsrechnungen für die Einnahmen, Quittungen und Eingangsrechnungen für die Ausgaben. Welche Angaben auf Deine eigenen Rechnungen gehören, steht in Rechnung schreiben als Kleinunternehmer.
- Nach Zahlungsdatum sortieren. In die EÜR für 2026 gehört, was zwischen dem 1. Januar und dem 31. Dezember 2026 geflossen ist.
- Einnahmen und Ausgaben addieren. Die Ausgaben ordnest Du dabei grob nach Art, etwa Wareneinkauf, Software oder Porto.
- Anlage EÜR für Dein Nebengewerbe in ELSTER ausfüllen. Die Summen trägst Du in die passenden Zeilen ein und gibst die Anlage mit der Einkommensteuererklärung ab.
- Belege aufbewahren. Das Finanzamt kann sie nachträglich anfordern.
Wie die Anlage EÜR Zeile für Zeile aufgebaut ist, zeigt die Anleitung EÜR für Kleinunternehmer.
In Intiqore schreibst Du Deine Rechnungen, hältst fest, wann der Kunde bezahlt hat, und legst Deine Belege ab. Am Jahresende hast Du Erlöse und Kosten als Auswertung zusammen. Die Anlage EÜR übermittelt Intiqore nicht an ELSTER, die Summen überträgst Du selbst. Wenn Du sehen willst, wie das aussieht, buche eine kostenlose Demo.
Häufige Fragen
Muss ich als Student mit Nebengewerbe eine Steuererklärung abgeben?
Ohne Gehalt erst dann, wenn Deine gesamten Einkünfte über dem Grundfreibetrag von 12.348 € (2026) liegen oder das Finanzamt Dich auffordert. Darunter kannst Du freiwillig abgeben. Das lohnt sich, wenn Du einen Verlust in spätere Jahre mitnehmen willst.
Muss ich mein Nebengewerbe meinem Arbeitgeber melden?
Das ist keine Steuerfrage. Ob Du Deinen Arbeitgeber informieren oder um Erlaubnis fragen musst, regelt Dein Arbeitsvertrag. Schau dort nach oder frag in der Personalabteilung.
Brauche ich ein eigenes Geschäftskonto?
Als Einzelunternehmer bist Du dazu nicht verpflichtet (Existenzgründungsportal des BMWK). Ein eigenes Konto nur für das Nebengewerbe spart Dir aber am Jahresende Arbeit: Jede Buchung darauf gehört in die EÜR, und Du trennst nicht mehr Supermarkt und Filamentkauf auf demselben Kontoauszug.
Reicht eine formlose Aufstellung statt der Anlage EÜR?
Nein. Die Anlage EÜR ist vorgeschrieben und wird elektronisch übermittelt (§ 60 Abs. 4 EStDV). Nur in Härtefällen lässt das Finanzamt auf Antrag ein Papierformular zu.
Kann ich die EÜR selbst machen?
Ja. Bei einem Nebengewerbe mit überschaubar vielen Belegen schaffen das viele selbst, mit ELSTER und einer ordentlichen Belegablage. Einen Steuerberater brauchst Du nicht, er kann aber bei Fragen zur Krankenversicherung, zu größeren Anschaffungen oder zu Verlusten helfen.
Du willst am Jahresende Deine Einnahmen und Ausgaben zusammen sehen?
Ohne eine Tabelle zu pflegen? Buche eine kostenlose Demo und sieh Dir die Auswertung in Intiqore an.
Hinweis: Dieser Artikel dient der allgemeinen Information und ist keine Steuer- oder Rechtsberatung. Er wurde sorgfältig recherchiert und gibt den Stand vom 21. Oktober 2026 wieder. Für Richtigkeit, Vollständigkeit und Aktualität übernehmen wir keine Gewähr. Für Deinen Einzelfall wende Dich bitte an eine Steuerberaterin, einen Steuerberater oder Dein Finanzamt.