Ratgeber
Beleg verloren: Was kannst Du als Selbstständiger tun?
Hast Du einen Beleg verloren, ist die Ausgabe damit nicht verloren: Besorge Dir zuerst eine Kopie oder Zweitschrift vom Verkäufer. Klappt das nicht, schreibst Du einen Eigenbeleg und legst den Zahlungsnachweis dazu. Für Kleinunternehmer nach § 19 UStG ändert das an der Steuer nichts, weil sie ohnehin keine Vorsteuer abziehen. Wer Umsatzsteuer ausweist, verliert dagegen den Vorsteuerabzug für diesen Kauf.
Das gilt für jede Art von Nachweis, egal ob Du eine Rechnung, eine Quittung oder einen Kassenbon verloren hast.
Beleg verloren: In drei Schritten zum Ersatz
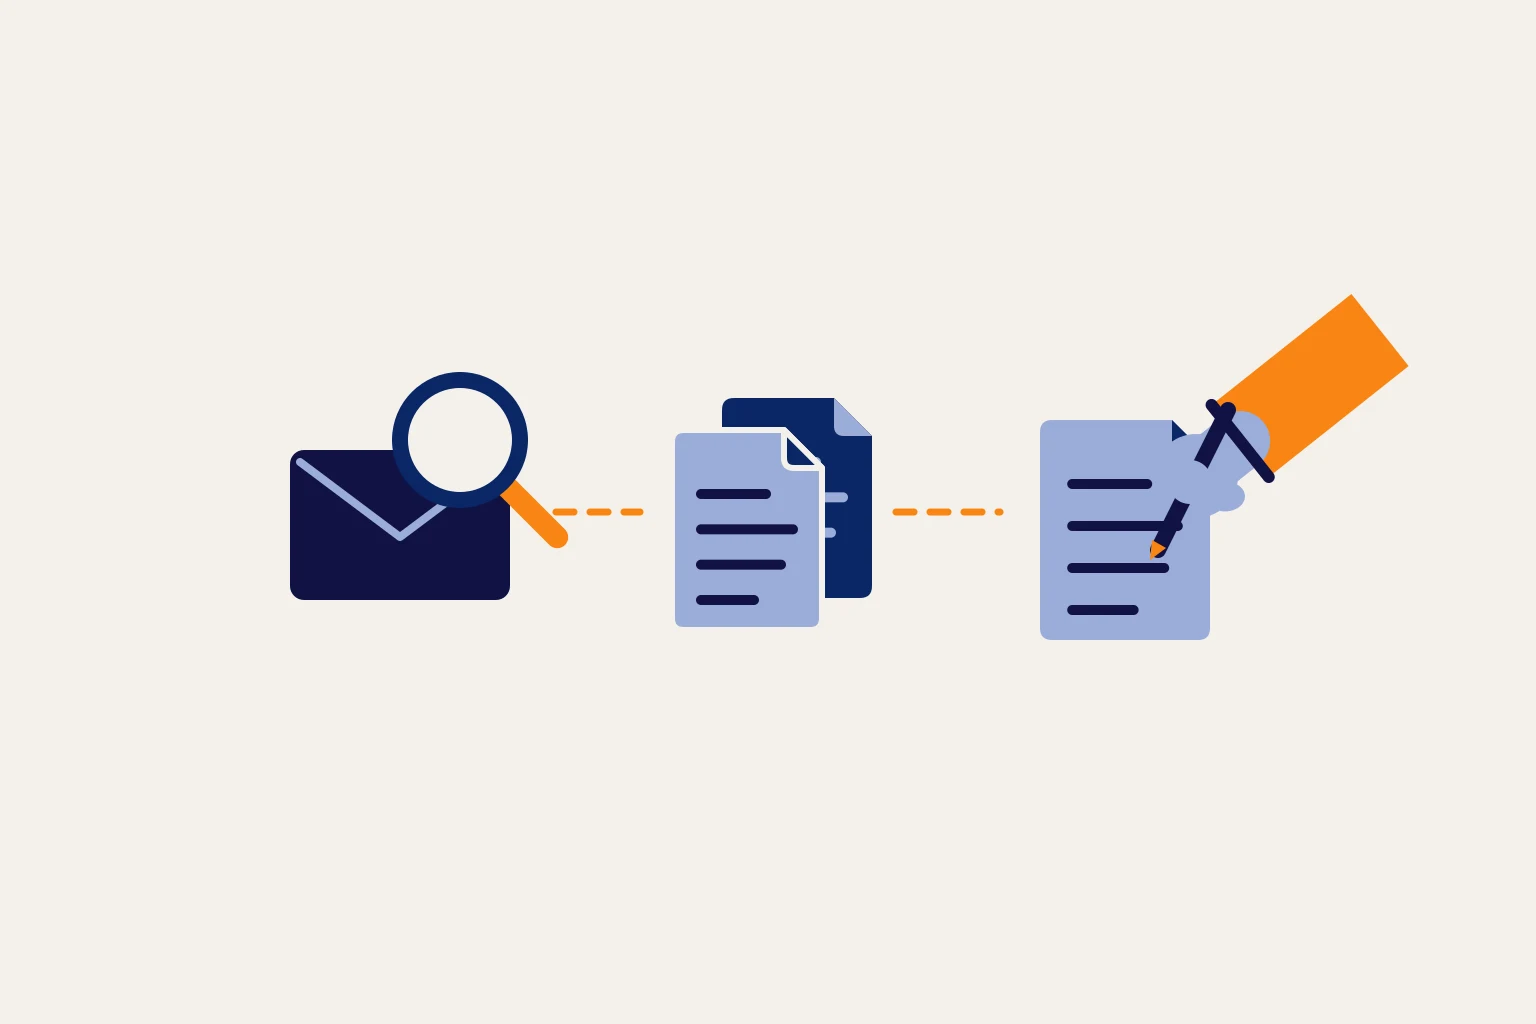
Geh die drei Schritte in dieser Reihenfolge durch. Alles, was vom Verkäufer selbst stammt, wiegt beim Finanzamt schwerer als ein Papier, das Du Dir selbst ausstellst.
-
Digitale Kopie suchen
Schau in Dein E-Mail-Postfach, ins Kundenkonto des Händlers, in die Fotos auf Deinem Handy und in die App, falls Du einen digitalen Kassenbon bekommen hast. Bei Online-Käufen kannst Du die Rechnung in vielen Shops im Kundenkonto erneut herunterladen.
-
Zweitschrift beim Verkäufer anfordern
Nenne Kaufdatum, Betrag und, wenn Du sie hast, die Bestell- oder Rechnungsnummer. Frag ausdrücklich nach einer Rechnungskopie per E-Mail.
-
Eigenbeleg schreiben
Gibt es keine Kopie, etwa beim Barkauf auf dem Markt, hältst Du die Ausgabe selbst schriftlich fest.
Was muss auf einem Eigenbeleg stehen?
Eine gesetzliche Liste mit Pflichtangaben für den Eigenbeleg gibt es nicht. Er muss aber so vollständig sein, dass ein Dritter die Ausgabe nachvollziehen kann. In der Praxis orientiert man sich an den Angaben einer Rechnung, ohne den Teil zur Umsatzsteuer:
- laufende Belegnummer
- Name und Anschrift des Zahlungsempfängers
- Art der Ausgabe, also was Du gekauft oder bezahlt hast
- Datum der Ausgabe
- Betrag
- Grund, warum es einen Eigenbeleg gibt (zum Beispiel „Quittung verloren, Händler stellt keine Kopie aus“)
- Datum und Deine Unterschrift
Lege den Zahlungsnachweis dazu, also den Kontoauszug oder den Kartenbeleg. Meine Empfehlung: ein Eigenbeleg pro Ausgabe, und zwar gleich in der Woche, in der Dir der fehlende Beleg auffällt. Dann weißt Du Händler, Datum und Betrag noch sicher.
Eigenbeleg-Vorlage zum Abschreiben
Eigenbeleg Nr. ___

Zahlungsempfänger (Name, Anschrift): ______________________
Art der Ausgabe:                     ______________________
Datum der Ausgabe:                   ______________________
Betrag in Euro:                      ______________________
Bezahlt per:                         bar / Karte / Überweisung
Grund für den Eigenbeleg:            ______________________
Zahlungsnachweis liegt bei:          ja / nein

Ort, Datum, Unterschrift:            ______________________
Kleinunternehmer oder nicht: der Unterschied bei der Umsatzsteuer
Beim Thema Eigenbeleg ist oft vom verlorenen Vorsteuerabzug die Rede. Ob Dich das betrifft, hängt von Deinem Umsatzsteuer-Status ab.
| Kleinunternehmer (§ 19 UStG) | Mit Umsatzsteuerausweis | |
|---|---|---|
| Betriebsausgabe mit Eigenbeleg | möglich | möglich |
| Vorsteuerabzug mit Eigenbeleg | entfällt ohnehin | nicht möglich |
| Zweitschrift lohnt sich | für den sauberen Nachweis | besonders bei größeren Beträgen |
Kleinunternehmer ziehen ohnehin keine Vorsteuer: Ihre Umsätze sind seit 2025 steuerfrei, und für steuerfreie Umsätze schließt § 15 Abs. 2 UStG den Abzug aus. Der Eigenbeleg kostet Dich deshalb nichts zusätzlich.
Wer Umsatzsteuer ausweist, bekommt die Vorsteuer nur mit einer ordnungsgemäßen Rechnung zurück. Ein Eigenbeleg reicht dafür nicht (§ 15 Abs. 1 Satz 1 Nr. 1 UStG). Bei größeren Beträgen lohnt es sich deshalb besonders, beim Verkäufer nachzuhaken.
Kleinunternehmer ist ein Status bei der Umsatzsteuer, Einzelunternehmer eine Rechtsform. Du kannst Einzelunternehmer sein und trotzdem Umsatzsteuer ausweisen. Entscheidend für diesen Abschnitt ist allein der Umsatzsteuer-Status.
Gibt es eine Betragsgrenze für Eigenbelege?
Im Gesetz steht keine Betragsgrenze für Eigenbelege. Die 150 € oder 250 €, die in manchen Ratgebern stehen, sind Faustregeln. Die 250 € stammen aus einer anderen Regel: Bis zu diesem Bruttobetrag gilt eine Rechnung als Kleinbetragsrechnung mit weniger Pflichtangaben (§ 33 UStDV). Mit Eigenbelegen hat das nichts zu tun.
Trotzdem gilt: Eigenbelege über hohe Summen und eine ganze Reihe davon im selben Jahr fallen bei einer Prüfung auf. Rechne dann mit Rückfragen. Ein Eigenbeleg bleibt die Ausnahme, nicht die Ablage für alles, was fehlt.
Wann brauchst Du von vornherein einen Eigenbeleg?
Manche Ausgaben kommen ohne Beleg: das Trinkgeld oder ein Automat, der keine Quittung ausgibt, etwa beim Parken, Kopieren oder am Schließfach. Halte solche Ausgaben fest, solange Du noch weißt, wann, wo und wie viel.
Was passiert ohne jeden Nachweis?
Das Einkommensteuergesetz definiert: „Betriebsausgaben sind die Aufwendungen, die durch den Betrieb veranlasst sind.“ (§ 4 Abs. 4 EStG) Dass eine Ausgabe betrieblich war, musst Du im Zweifel zeigen können. Kannst Du gar nichts vorlegen, darf das Finanzamt schätzen und Deine Ausgaben ganz oder teilweise kürzen (Bundesfinanzhof, Beschluss vom 11.11.2022, VIII B 97/21). Dann steigen Dein Gewinn und damit Deine Steuer.
Beispiel: Filament für 89 € ohne Quittung
Jana betreibt im Nebengewerbe einen 3D-Druck-Service. Auf einer Messe kauft sie Filament für 89 € und zahlt bar. Zu Hause ist die Quittung weg, der Händler stellt keine Kopie aus. Jana schreibt einen Eigenbeleg.
| Jana als Kleinunternehmerin | Jana mit Umsatzsteuerausweis | |
|---|---|---|
| Kaufpreis brutto | 89,00 € | 89,00 € |
| Darin enthaltene Umsatzsteuer (19 %) | 14,21 € | 14,21 € |
| Vorsteuerabzug | entfällt ohnehin | nicht möglich |
| Betriebsausgabe in der EÜR | 89,00 € | in der Regel 89,00 €, im Einzelfall klären |
Als Kleinunternehmerin setzt Jana die vollen 89 € als Betriebsausgabe an und hat keinen Nachteil. Mit Umsatzsteuerausweis fehlen ihr die 14,21 € Vorsteuer, die sie mit einer Rechnung zurückbekommen hätte. Vorsteuer, die Jana nicht abziehen kann, bleibt nach dem Grundgedanken von § 9b Abs. 1 EStG Teil ihrer Kosten. Das spricht für 89 € als Ausgabe. Wie Dein Finanzamt den Fall behandelt, klärst Du am besten mit Deiner Steuerberatung.
Wie lange musst Du einen Eigenbeleg aufbewahren?
Für einen Eigenbeleg gilt dieselbe Frist wie für jede andere Unterlage, die eine Buchung stützt: acht Jahre (§ 147 Abs. 3 AO). Gezählt wird ab dem 31. Dezember des Jahres, in dem Du ihn geschrieben hast (§ 147 Abs. 4 AO). Janas Eigenbeleg vom Juni 2026 muss also bis Ende 2034 auffindbar bleiben. Mehr dazu steht im Artikel „Aufbewahrungsfristen: Wie lange musst Du Rechnungen und Belege aufheben?“.
So geht kein Beleg mehr verloren
- Sofort fotografieren. Kassenbons auf Thermopapier verblassen.
- Ein fester Ablageort statt E-Mail, WhatsApp und Schuhkarton.
- Wöchentlich ablegen statt am Jahresende. Kurz nach dem Kauf findet der Händler den Vorgang noch leicht, Monate später wird es mühsam.
In Intiqore lädst Du Eingangsbelege hoch und legst sie zentral ab, auch Deinen Eigenbeleg samt Zahlungsnachweis. Wie das grundsätzlich funktioniert, liest Du in Was ist eine Belegverwaltung?. Wenn Du es an Deinen eigenen Belegen sehen möchtest, buche eine kostenlose Demo.
Wie Deine Belege am Jahresende in die Gewinnermittlung einfließen, zeigt die Anleitung EÜR für Kleinunternehmer. Für größere Anschaffungen gelten eigene Regeln, siehe „Laptop, Handy, Maschine absetzen: sofort oder über Jahre?“.
Häufige Fragen
Erkennt das Finanzamt einen Eigenbeleg an?
Einen Eigenbeleg lässt das Finanzamt meist gelten, solange alle Angaben draufstehen, die Ausgabe zu Deinem Betrieb passt und Du nur selten darauf zurückgreifst. Einen Anspruch darauf hast Du nicht.
Reicht der Kontoauszug als Beleg?
Ein Kontoauszug allein reicht meist nicht als Beleg. Auf ihm stehen Datum, Empfänger und Betrag. Welche Ware oder Leistung dahintersteckt, verrät er nicht. Zusammen mit einem Eigenbeleg ist er ein guter Nachweis.
Kann ich einen Eigenbeleg nachträglich schreiben?
Einen Eigenbeleg kannst Du auch nachträglich schreiben. Je früher Du es tust, desto glaubwürdiger ist er.
Bekomme ich mit einem Eigenbeleg die Vorsteuer zurück?
Mit einem Eigenbeleg bekommst Du die Vorsteuer nicht zurück. Dafür brauchst Du eine ordnungsgemäße Rechnung des Verkäufers.
Du willst Deine Belege ab jetzt an einem Ort haben?
Buche eine kostenlose Demo und sieh Dir den Beleg-Upload in Intiqore an.
Hinweis: Dieser Artikel dient der allgemeinen Information und ist keine Steuer- oder Rechtsberatung. Er wurde sorgfältig recherchiert und gibt den Stand vom 9. Oktober 2026 wieder. Für Richtigkeit, Vollständigkeit und Aktualität übernehmen wir keine Gewähr. Für Deinen Einzelfall wende Dich bitte an eine Steuerberaterin, einen Steuerberater oder Dein Finanzamt.